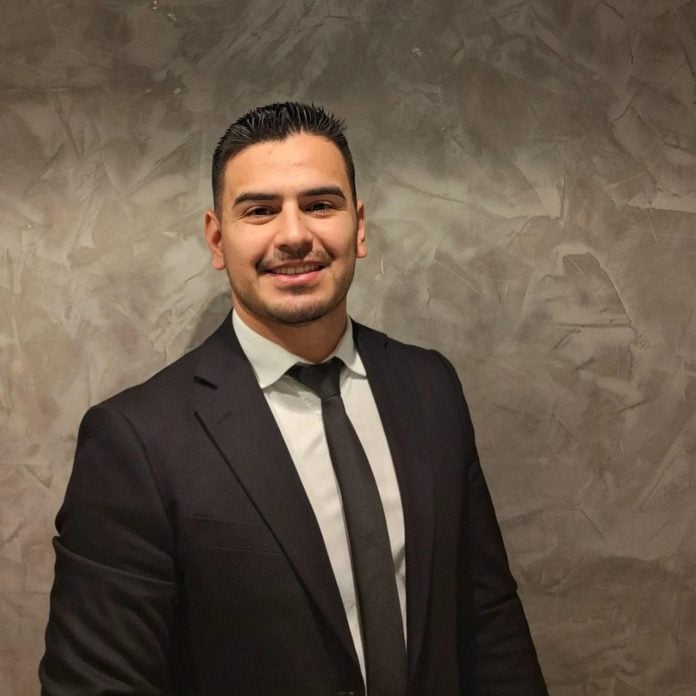

Às vésperas do Dia das Crianças, na segunda-feira (12), o planejador financeiro Álvaro Marques, consultor de investimentos da cooperativa de crédito CredCrea, propõe que as famílias olhem além do presente e pensem na reserva para a vida adulta dos filhos. Pela simulação do especialista, guardar R$ 200 por mês desde o nascimento até os 18 anos pode resultar em R$ 114,7 mil, considerando uma taxa de 0,80% ao mês.
A reserva pode servir para a faculdade, um intercâmbio, o primeiro negócio, a entrada em um imóvel ou, simplesmente, para dar ao filho mais liberdade de escolha quando chegar à vida adulta. Segundo Álvaro, que tem a certificação CFP (Certified Financial Planner), o principal aliado da família é o tempo: uma reserva iniciada no nascimento tem até 18 anos de aportes antes da maioridade.
“Não se trata de investir mais, mas de começar antes. O tempo permite que pequenos aportes, feitos de forma consistente, possam se transformar em recursos importantes para projetos que ainda estão distantes”, explica.
Quanto rende começar a poupar no nascimento do filho?
Na simulação da CredCrea, com taxa de 0,80% ao mês, R$ 200 mensais do nascimento aos 18 anos chegam a R$ 114,7 mil. Quem começa só aos nove anos e guarda o dobro, R$ 400 por mês durante nove anos, chega a R$ 68,2 mil. Nos dois casos, o total depositado é o mesmo, R$ 43,2 mil: muda só o tempo de rendimento. Com R$ 500 mensais desde os primeiros anos, a reserva alcançaria R$ 286,9 mil aos 18 anos.
A taxa de 0,80% ao mês é uma hipótese de cálculo da simulação. O rendimento real depende do investimento escolhido e das condições de mercado em cada período.
Quanto custa criar um filho até os 18 anos?
Para dimensionar o planejamento, Álvaro estima que criar um filho até os 18 anos no Brasil pode custar de R$ 239,6 mil a R$ 3,6 milhões, dependendo da faixa de renda da família e do padrão de consumo. A conta considera despesas com alimentação, saúde, educação, lazer e vestuário. Os cenários do consultor mudam, por exemplo, conforme a família opte por escola pública ou por creche e escola particular.
Onde investir: depende do objetivo e do prazo
Não existe uma estratégia única para todas as famílias ou para todas as fases da infância. O primeiro passo, segundo o consultor, é definir o que os pais querem viabilizar e em quanto tempo o dinheiro será usado.
Para objetivos de curto prazo, como cursos, viagens educacionais e intercâmbios durante a infância e a adolescência, a prioridade é ter o dinheiro disponível. Nesse caso, investimentos com liquidez e menor exposição a oscilações tendem a ser a melhor escolha. Já projetos mais distantes, como graduação, pós-graduação, capital para empreender ou a entrada em um carro ou imóvel, permitem combinar aportes periódicos com investimentos que aproveitem melhor o período de acumulação.
A previdência privada também pode entrar no plano, especialmente para a reserva de longo prazo. Além das contribuições periódicas, ajuda na disciplina de poupança e pode integrar o planejamento patrimonial e sucessório da família.
“Mais importante do que escolher um produto isoladamente é estabelecer uma estratégia coerente com o objetivo, o prazo e o perfil de cada família. Uma reserva para uma necessidade que pode surgir em dois anos, por exemplo, exige uma abordagem diferente daquela destinada a um projeto previsto para daqui a 15 ou 18 anos”, diz Álvaro.
Quatro perguntas antes de escolher o investimento
Antes de pensar em onde aplicar, o consultor sugere que os pais respondam:
- Como gostariam de ajudar o filho quando ele chegar à vida adulta?
- Existe um projeto específico que desejam viabilizar?
- Quanto seria necessário para isso?
- Em quanto tempo esse dinheiro será usado?
Com as respostas, fica mais fácil definir quanto guardar, com que frequência fazer os aportes e quais instrumentos combinam com cada finalidade. O hábito também pode virar aula de educação financeira para as próprias crianças e adolescentes, com conversas sobre dinheiro, planejamento e escolhas conforme a idade. O DONI já mostrou como adaptar a educação financeira a cada fase da infância e quanto guardar para a faculdade, e a Capital ganhou um livro infantil sobre educação financeira com distribuição gratuita.
“Planejar o futuro financeiro de um filho não significa determinar o que ele fará aos 18 anos. Significa criar condições para que ele tenha mais possibilidades de escolha quando chegar lá”, afirma Álvaro. Para ele, o ponto de partida não precisa ser um valor alto: começar cedo, manter uma rotina de aportes e revisar o plano ao longo dos anos é o que faz diferença.
Em resumo
- Para o Dia das Crianças, a CredCrea sugere começar cedo uma reserva para a vida adulta dos filhos.
- Na simulação, com 0,80% ao mês, R$ 200 mensais do nascimento aos 18 anos chegam a R$ 114,7 mil; R$ 400 a partir dos nove anos chegam a R$ 68,2 mil, com o mesmo total depositado.
- Criar um filho até os 18 anos pode custar de R$ 239,6 mil a R$ 3,6 milhões, segundo estimativa do consultor.
- Objetivos de curto prazo pedem liquidez; os de longo prazo admitem aportes periódicos e previdência privada.
Com informações da assessoria de imprensa da CredCrea (IZYCOM Comunicação). Foto: Divulgação/CredCrea