A Reforma Tributária vai exigir dos condomínios uma leitura mais fina de receitas, despesas, contratos e enquadramento fiscal — e a transição para o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) começa uma nova etapa a partir de 1º de janeiro de 2027.
Especialistas apontam que análise de créditos, controle das receitas, planejamento orçamentário e escolha de fornecedores ganham peso com as novas regras. A opção pelo regime regular do IBS e da CBS amplia a necessidade de olhar não só o efeito financeiro global do condomínio, mas também como benefícios e custos se distribuem entre grupos de condôminos.
Em resumo
- Transição tributária: a partir de 1º de janeiro de 2027, PIS e Cofins começam a ser substituídos pela CBS, com avanço gradual do IBS.
- Condomínios precisam avaliar o enquadramento conforme o perfil de cada empreendimento.
- Em condomínios de uso misto, créditos tributários podem favorecer unidades empresariais mais do que moradores pessoa física.
- Receitas de locação de espaços, publicidade e antenas devem ser identificadas e acompanhadas com mais rigor.
- Fornecedores do mercado condominial, como a Orsegups, acompanham o novo cenário para orientar clientes.
O que muda para condomínios com a Reforma Tributária?
A reforma prevê a substituição gradual dos tributos atuais pela CBS e pelo IBS. Para condomínios, isso significa revisar contratos, organizar a documentação e trabalhar de forma integrada com contadores e advogados antes que a nova etapa da transição entre em vigor. A adaptação não se limita a cumprir obrigações novas: planejamento, qualidade da informação e transparência nas decisões passam a pesar mais para síndicos, administradoras e moradores.
No De Olho na Ilha, o portal já acompanhou o prazo do Simples Nacional para optar pelo IBS e pela CBS fora do DAS e a agenda do SindDay 2026, que reuniu o mercado condominial e imobiliário em Florianópolis.
Por que condomínios de uso misto pedem simulação?
Em empreendimentos com unidades residenciais e estabelecimentos comerciais no mesmo prédio, a conta não é igual para todos. Empresas no regime regular podem aproveitar créditos tributários; moradores pessoa física nem sempre têm o mesmo benefício. Por isso, decisões de enquadramento pedem simulações contábeis e avaliação caso a caso, para evitar que um grupo subsidie o outro sem transparência.
Para os condomínios, também sobe a importância de mapear receitas extras — locação de espaços, publicidade, antenas e outras fontes — e manter prestação de contas alinhada ao novo ambiente fiscal.
Fornecedores e informação na ponta
As mudanças não ficam só na administração interna. Empresas que vendem produtos e serviços ao mercado condominial também precisam adaptar processos e ajudar clientes a ler o novo cenário. Para Giliardi dos Santos, diretor de Tecnologia da Orsegups, a reforma amplia o papel da informação na relação entre condomínios e fornecedores.
“A reforma cria um novo contexto de decisão para os condomínios. Como fornecedora desse mercado, a Orsegups está acompanhando as mudanças e trabalhando em soluções que ajudem os clientes a compreender os impactos e comparar alternativas de forma mais segura.”
A Orsegups desenvolve produtos, serviços e ferramentas para apoiar essa adaptação, inclusive com informações que permitam comparar cenários e o custo efetivo das soluções sob a nova sistemática. O portal já registrou o Alarme 365 da Orsegups no Top de Marketing ADVB/SC e, no eixo condominial, o fórum da OAB/SC sobre proteção à mulher e prevenção ao assédio em condomínios e o lançamento do CICOND pelo Secovi.
Síndicos e administradoras que anteciparem a leitura contábil e jurídica chegam à etapa de 2027 com menos improvisação — e com decisões mais claras para quem mora e para quem empreende no mesmo condomínio.
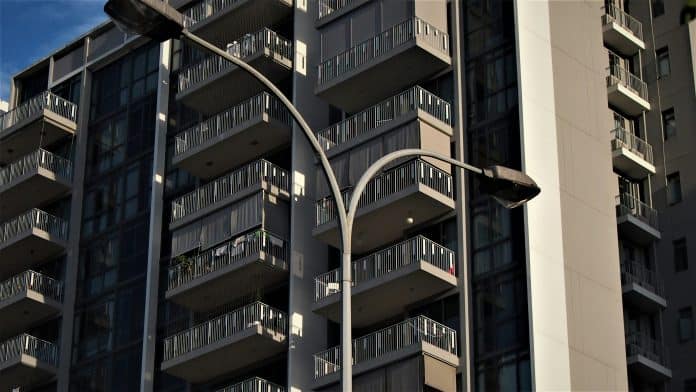
Foto: Jiayuan Lian / Unsplash