
Crédito consignado cresce no Brasil; veja como usar a modalidade sem comprometer o orçamento
Carteira de consignados atingiu R$ 771 bilhões em abril, e especialistas orientam consumidores a comparar taxas, prazos e condições antes de contratar
O crédito consignado vive um novo momento no Brasil. Impulsionada pela ampliação do acesso à modalidade e pela busca dos brasileiros por alternativas ao crédito tradicional, a carteira de consignados atingiu R$ 771 bilhões em abril de 2026, segundo dados do Banco Central (BC), reforçando a relevância da modalidade no mercado de crédito brasileiro.
O movimento acompanha um cenário em que consumidores buscam substituir dívidas com juros elevados por modalidades mais acessíveis. Como as parcelas são descontadas diretamente na folha de pagamento, o consignado apresenta menor risco de inadimplência e, consequentemente, taxas inferiores às praticadas em empréstimos pessoais convencionais.
Mais importante que contratar crédito é contratar o crédito certo
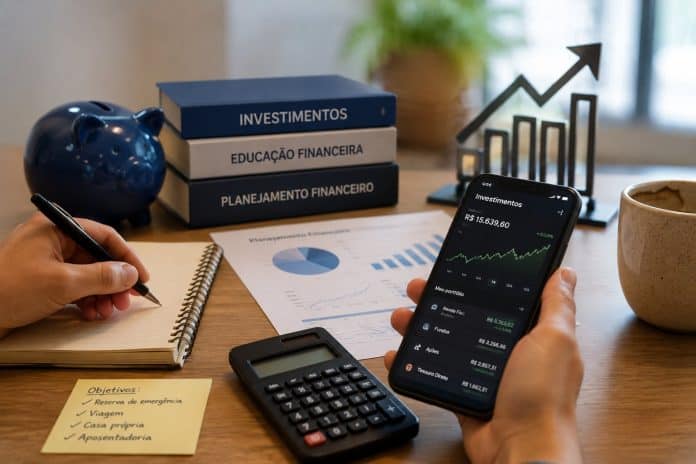
Especialistas em educação financeira destacam que o consignado não deve ser encarado como dinheiro extra, mas como uma ferramenta de reorganização financeira. A principal recomendação é utilizar a modalidade para trocar dívidas caras por operações de menor custo, preservando o equilíbrio do orçamento.
“O crédito pode contribuir para reorganizar a vida financeira quando está inserido em um planejamento. O mais importante é que o consumidor compreenda o impacto da operação no seu orçamento e escolha uma instituição que ofereça condições transparentes e acompanhamento durante toda a relação”, afirma Scharles Robinson Rampelotti, diretor de Operações e Negócios da Ailos Cooperativa Únilos.
Cooperativas ganham relevância em um mercado cada vez mais competitivo
O crescimento do consignado também ampliou a concorrência entre instituições financeiras. Além dos grandes bancos e das fintechs, as cooperativas de crédito vêm conquistando espaço ao combinar taxas competitivas com um modelo baseado no relacionamento com o cooperado.
Dados do Banco Central mostram que as cooperativas costumam operar com taxas médias inferiores às praticadas pelos grandes bancos privados. Enquanto a média do consignado para servidores públicos gira em torno de 2,2% ao mês, as cooperativas frequentemente figuram entre as instituições com menor custo financeiro para essa modalidade.
Segundo com o especialista, esse diferencial decorre do modelo cooperativista, que reinveste seus resultados no próprio quadro social e busca promover o desenvolvimento econômico das comunidades onde atua, aliando acesso ao crédito à orientação financeira e ao relacionamento de longo prazo.
Modalidade atende diferentes perfis de trabalhadores
A Ailos Cooperativa Únilos, com atuação na Grande Florianópolis, oferece crédito consignado para servidores públicos municipais , servidores estaduais e trabalhadores de empresas conveniadas, incluindo empregados sob o regime CLT, trabalhadores domésticos e rurais.
As operações possuem taxas a partir de 1,49% ao mês, conforme o perfil do cooperado e o convênio, com possibilidade de parcelamento em até 120 meses, respeitando a margem consignável e os critérios de análise de crédito. O desconto ocorre diretamente na folha de pagamento, reduzindo o risco da operação e permitindo condições mais competitivas.
Mercado deve continuar em expansão
A expectativa do setor financeiro é que o consignado continue avançando nos próximos anos, impulsionada pela digitalização das operações, pela ampliação do público elegível e pela maior concorrência entre instituições financeiras. Nesse cenário, especialistas apontam que comparar taxas, entender o custo efetivo da operação e buscar orientação financeira serão fatores cada vez mais importantes para que o crédito cumpra seu papel de apoiar o planejamento financeiro das famílias.