
Às vésperas do Dia das Crianças, uma conta chama a atenção: guardar R$ 140 por mês durante 15 anos seria suficiente para custear um curso presencial padrão de graduação, segundo simulação apresentada pela XP, com retorno real hipotético de 6% ao ano. Thaísa Durso, especialista em finanças pessoais da marca Rico, explica como adaptar a educação financeira a cada fase da infância e transformar o aprendizado em planejamento para a faculdade.
Com que idade a criança começa a formar hábitos com dinheiro?
Por volta dos sete anos. É o que indica uma revisão de mais de 100 estudos conduzida por pesquisadores da Universidade de Cambridge, baseada em cerca de 30 anos de pesquisas sobre hábitos e atitudes relacionados ao dinheiro. É nessa fase, entre brincadeiras e as primeiras mesadas, que se plantam as bases de como o dinheiro será tratado décadas depois.
O Brasil ainda ocupa posição modesta em avaliações internacionais de letramento financeiro: de acordo com o PISA 2022, da OCDE, apenas 2% dos estudantes brasileiros avaliados alcançaram o nível mais alto de proficiência em educação financeira, ante uma média de 11% entre os países da OCDE participantes.
Como ensinar educação financeira em cada fase da infância?
Para Thaísa Durso, assim como não se ensina a andar de bicicleta com uma aula de física, a educação financeira também precisa ser adaptada à fase da vida. O caminho costuma ficar mais natural quando dividido em três momentos: o primeiro contato com o dinheiro, dos 3 aos 6 anos; a mesada como primeiro “salário”, dos 7 aos 12; e as primeiras decisões de peso, na adolescência.
Dos 3 aos 6 anos: o primeiro contato com o dinheiro
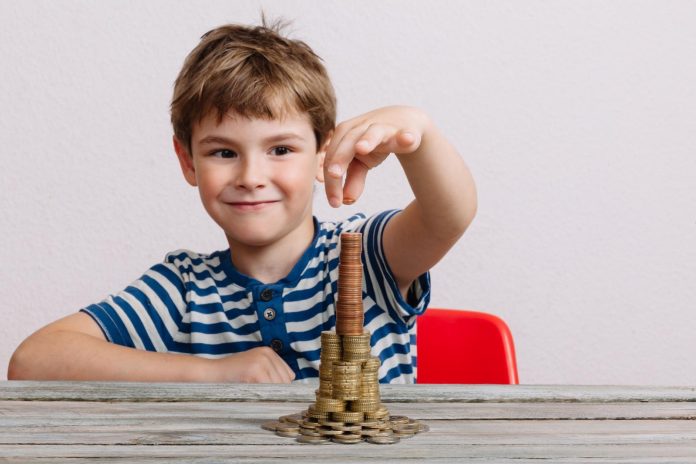
Nessa fase, o objetivo não é ensinar contas, mas apresentar noções simples: a diferença entre “precisar” e “querer” e a ideia de que nem tudo chega na hora exata do pedido. O clássico “teste do marshmallow”, em que crianças eram desafiadas a esperar para ganhar uma recompensa maior, ajudou a popularizar a relação entre a capacidade de esperar e o autocontrole, embora pesquisas posteriores indiquem que fatores familiares, ambientais e socioeconômicos também influenciam os resultados. “Guardar moedinhas em um cofrinho transparente, por exemplo, já ajuda a criança a associar paciência a conquista”, diz Thaísa.
Dos 7 aos 12 anos: a mesada como primeiro “salário”
É na infância intermediária que a mesada costuma entrar em cena, como valor regular ou associada a tarefas combinadas. Um método simples é o dos potes: uma parte vai para gastar agora, outra para guardar rumo a um objetivo maior e uma terceira para ajudar outras pessoas. “Um exemplo concreto ajuda a fixar a lógica: se um brinquedo custa R$ 100 e a criança consegue guardar R$ 10 por mês, o cálculo de que serão necessários dez meses já introduz, de forma lúdica, o conceito de planejamento financeiro”, comenta.
Na adolescência: mais autonomia e as primeiras decisões de peso
Com a adolescência, cresce a complexidade das decisões. É comum a família considerar uma conta bancária própria para o jovem. O cartão de crédito, quando bem utilizado, com limites compatíveis e fatura paga integralmente, pode ser uma ferramenta de aprendizado; o cuidado maior é evitar o crédito rotativo, entre as modalidades mais caras do mercado, com taxas anuais de três dígitos. “É também nessa fase que a família pode abrir os primeiros investimentos em nome do próprio jovem, desde que observadas as regras da instituição financeira e a representação ou assistência do responsável legal”, explica.
Quanto guardar por mês para pagar a faculdade dos filhos?
Depende do curso e do prazo. Na simulação, com retorno real hipotético de 6% ao ano, quem começa 15 anos antes precisaria guardar R$ 36 por mês para um curso EAD ou tecnólogo, R$ 140 para um curso presencial padrão, R$ 202 para Engenharia e R$ 2.861 para Medicina. Com apenas cinco anos de prazo, os valores sobem para R$ 148, R$ 577, R$ 835 e R$ 11.812, respectivamente.
Os custos têm como base o levantamento Cenário de Precificação da Graduação – Brasil 2026, da Hoper Educação em parceria com a Associação Brasileira de Mantenedoras de Ensino Superior (ABMES), que aponta mediana de R$ 835 nas mensalidades presenciais e de R$ 214 no ensino a distância. Medicina aparece como exceção, com mediana de R$ 11,4 mil por mês e valores que podem passar de R$ 15 mil em algumas instituições.
| Curso | Custo total estimado do curso | Aporte mensal (15 anos) | Aporte mensal (10 anos) | Aporte mensal (5 anos) |
|---|---|---|---|---|
| EAD / Tecnólogo | R$ 10.300 | R$ 36 | R$ 63 | R$ 148 |
| Presencial padrão (Humanas / Administração) | R$ 40.100 | R$ 140 | R$ 247 | R$ 577 |
| Engenharia | R$ 58.000 | R$ 202 | R$ 357 | R$ 835 |
| Medicina | R$ 820.800 | R$ 2.861 | R$ 5.052 | R$ 11.812 |
O efeito do tempo salta aos olhos: para o mesmo curso presencial padrão, guardar por 15 anos, em vez de 5, reduz o aporte mensal em cerca de 76%, de R$ 577 para R$ 140. A taxa usada é apenas hipótese de cálculo; o retorno efetivo pode ser maior ou menor. A conta também pode ser reduzida por bolsas institucionais ou pelo Programa Universidade para Todos (Prouni), ou redistribuída por financiamentos como o Fies.
Onde investir o dinheiro da faculdade dos filhos?
Uma referência de longo prazo é o Tesouro IPCA+, que combina a variação do IPCA com uma taxa prefixada. As taxas variam diariamente, e a rentabilidade contratada só é assegurada se o título for mantido até o vencimento; na venda antecipada, o preço pode oscilar com a marcação a mercado. Uma conta de investimentos em nome do filho, aberta com o responsável legal, ajuda a vincular o dinheiro ao objetivo.
Entre as alternativas, o Tesouro Educa+ se destaca por ter sido desenhado para objetivos educacionais. O título combina a variação do IPCA com uma taxa contratada na compra e, a partir da data de conversão escolhida, transforma o valor acumulado em 60 pagamentos mensais, durante cinco anos, formato que aproxima o investimento do fluxo de despesas de uma graduação.
Para os pequenos e para os adultos, vale lembrar que o dinheiro é uma ferramenta, não o destino: o afeto da família, o tempo para brincar e o incentivo à curiosidade seguem insubstituíveis. Na Capital, o tema também ganhou livros infantis, como o título sobre educação financeira com lançamento e distribuição gratuita em Florianópolis e “Dinheiros! – Aventura em Floripa”, de Gabriela Brioschi.
Em resumo
- Hábitos relacionados ao dinheiro começam a se formar por volta dos sete anos, segundo revisão de estudos da Universidade de Cambridge.
- No PISA 2022, só 2% dos estudantes brasileiros chegaram ao nível mais alto em educação financeira, ante média de 11% na OCDE.
- Thaísa Durso, da Rico, divide o aprendizado em três fases: 3 a 6 anos, 7 a 12 anos e adolescência.
- Em simulação com retorno real hipotético de 6% ao ano, guardar R$ 140 por mês durante 15 anos cobre um curso presencial padrão.
- Tesouro IPCA+ e Tesouro Educa+ estão entre as alternativas citadas para o objetivo.
Leia também: Crédito consignado cresce no Brasil; veja como usar sem comprometer o orçamento.
Texto enviado pela assessoria de imprensa da XP. Fotos: Freepik/Divulgação e Divulgação